无现金支付在国内外呈现不同图景,中国城市里扫码点餐、乘车、缴费几乎一机完成,欧洲北美仍常见银行卡与现金并存,部分发展中国家则用手机钱包跨越银行卡阶段。便利与风险由此各有侧重,既关乎日常效率,也牵动隐私与安全,这种现实差异值得细看。
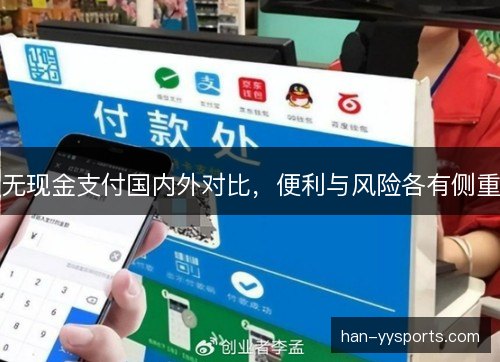
在中国,二维码把日常收付款变成一次展示与一次扫描,小摊主打印一张码即可收款,消费者不必携带钱包。支付与社交、出行、缴费相互嵌入,城市服务围绕手机重新组织,交易速度明显提升,现金使用场景被持续压缩。许多年轻人甚至习惯只带手机出门。
欧洲与北美日常支付更多依托银行卡和近场感应,刷卡或贴卡在超市、地铁、餐馆都算顺畅,现金仍保留在部分小额场景。信用卡体系成熟,银行与商户分担费率,消费者对积分和拒付机制较熟悉,迁移到手机钱包的节奏因此更平稳。这种路径依赖让便利显得渐进。
在肯尼亚、印度等地,手机钱包与统一支付接口让缺少银行卡的人群直接进入数字支付。肯尼亚的移动货币长期服务汇款与小额缴费,印度的统一支付接口把多家银行账户连到同一套扫码网络,普通街边商户也能低成本地收款。便利在此明显表现为普惠。
差异来自银行卡普及率、商户费率、通信资费和监管选择。中国跳过了支票与信用卡高度普及的阶段,二维码成本低、铺设快;欧美既有卡组织网络稳定,迁移成本高;部分地区则借手机补上金融基础设施短板。路径不同,便利的形态也就不同,风险分布随之变化。
无现金支付最直接的好处是效率。排队时间缩短,找零和清点现金的成本下降,公共交通与小微商户受益明显。账单可追溯,缴费可远程完成,跨地区转账在几秒内到账,商业活动因此更依赖实时数据与自动对账。效率红利由此扩散到供应链并改变门店运营节奏。
便利背后是数据集中。每笔扫码都留下时间、地点、金额与商户信息,支付机构能拼出细致消费画像。若授权边界模糊、内部管理不严,过度营销与数据泄露就会发生,用户往往难以真正知情,也难以撤回已经让渡的信息。隐私成本因此被分散隐藏,不易察觉。
支付越快,纠错越难。电信诈骗借助转账即时到账转移资金,追回窗口很短;手机没电、网络故障或系统维护时,部分只收扫码的商户会让交易停摆。老年人、残障者和低收入群体还可能被数字门槛挡在便利之外。风险因此并不平均分布,城乡之间也有差异。
对商户而言,无现金收款降低现金保管压力,却带来手续费与系统依赖。小微经营者若只接入少数几家支付渠道,议价空间有限,促销规则和到账周期也由外部设定。现金消失后,部分灰色交易和离线生意会转向更隐蔽的结算方式。商户自主性因此需要制度托底。
跨境场景更能看出差别。中国游客在境外常遇到只认本地钱包或刷卡机的商户,欧洲旅客到中国也可能因绑定流程和身份验证受阻。各国支付标准、清算网络与合规要求不同,二维码互认进展缓慢,便利在国境线上明显打折。互通因此成为下一道门槛。
风险差异也塑造监管路径。中国强调实名制、备付金管理与反诈拦截,欧美更倚重金融隐私规则和消费者争议处理,印度则以公共数字身份和统一接口推动普惠。监管目标不只在防犯罪,也在防止支付入口被少数机构垄断。不同侧重决定用户体验边界。
支付数据正在改变商业组织方式。商户用交易记录判断客流与库存,金融机构据此授信,城市管理者也借支付数据观察消费活力。另一面,评分、画像和精准推荐把选择悄悄收窄,部分人被排除在信用服务之外,效率与公平需要同时权衡。数据治理因此进入前台。
往后看,无现金支付不会简单走向彻底无现金。更可能的是现金、银行卡、手机钱包与央行数字货币并存,按场景分层。小额匿名、大额可溯、离线可用、跨境可通,会成为制度设计的关键词,便利与安全的边界要在使用中反复校准。技术不是唯一变量,信任才是。
技术层面,离线支付与灾备能力正在被补强。二维码依赖网络与电力,近场通信和央行数字货币的双离线设计可在弱网环境完成小额交易,生物识别与多重验证则用于高风险场景。技术冗余让便利不只在信号良好时成立,也让偏远地区的商户不必完全依赖实时联网。
无现金支付的国内外对比,最终指向治理能力与公共信任。支付越顺滑,越需要清晰的授权、可用的救济和覆盖弱者的替代通道;支付越分散,越需要互认标准与公平接入。yy易游官方网站把便利留给日常,把风险关进规则,才是数字支付走远的前提。这也是各国共同面对的长题。